ホテル・旅館の利益率とは?損益分岐OCCとコスト構造・診断ツールで解説
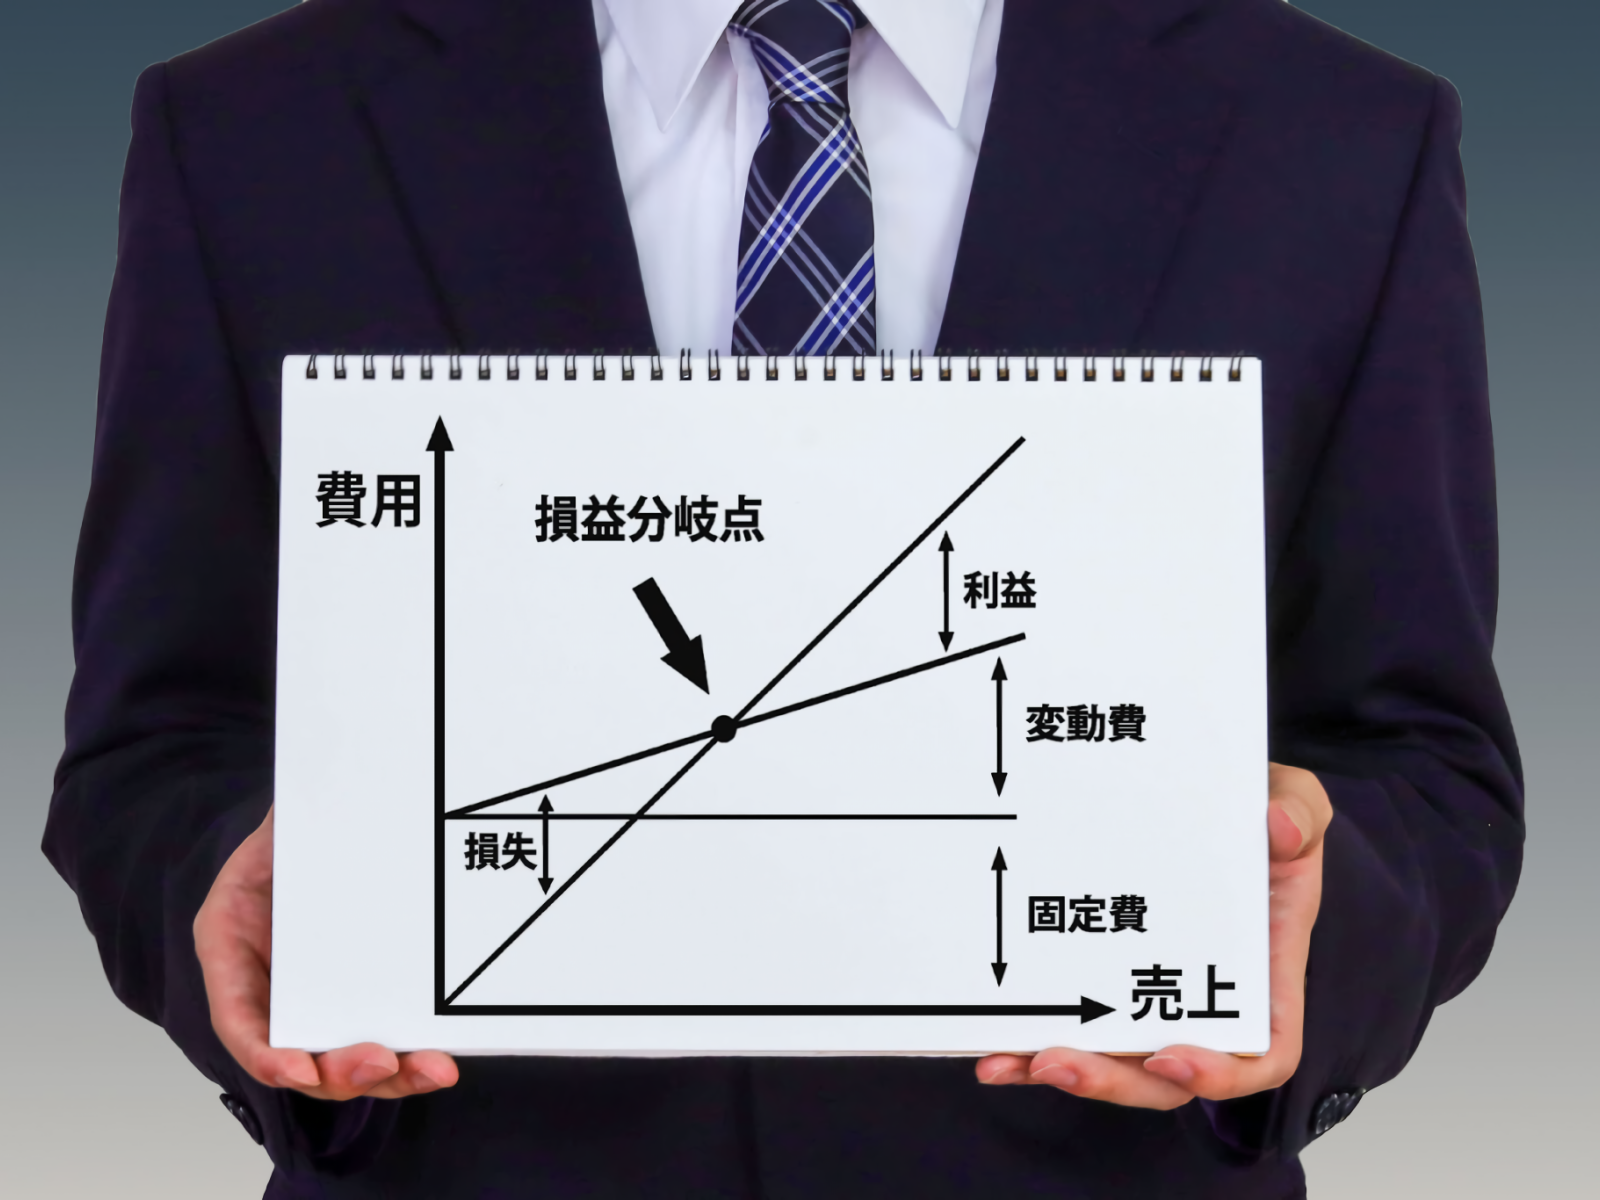
「稼働率はそこそこあるのに、なぜか利益が残らない」——そんな違和感に心当たりはありませんか。
ホテル・旅館の営業利益率は、業態や規模、会計処理によって大きく異なり、一律の「業界平均」で語ることはできません。大切なのは他社との比較よりも、自社の前年同期比・予算比・そして黒字化に必要な稼働率を数字で押さえることです。
本記事では、営業利益率の考え方、コスト構造の分解方法、そして「何%稼働すれば黒字化するのか」という損益分岐OCCという視点までを整理して解説します。
記事内の「ホテル経営&損益分岐診断」ツールを使えば、自施設の簡易利益体質ランクと黒字化ラインをその場で確認できます。
稼働率が高くても、「コスト構造」次第で手元に残る利益は大きく変わります。
⚠️ 稼働率(OCC)だけを追いかけても利益率は上がりません。「何%稼働すれば黒字化するか」を知ることが改善の出発点です。
利益率とは?ADR・OCC・RevPARとの関係
利益率の定義
ホテル・旅館の営業利益率とは、売上高に対して本業の営業活動からどれだけ利益を生み出しているかを示す指標です。経営判断の現場では「売上がいくらか」より「営業活動でいくら利益を生んでいるか」の方が本質的な指標になります。稼働率が高くても、コスト構造が崩れていれば利益は出ません。
| 指標 | 定義 | 利益率との関係 |
|---|---|---|
| ADR | 販売された客室の1室あたり平均料金 | コスト変動が少なく、上がれば限界利益が直接改善しやすい。利益率改善に大きな影響を与えやすい要素 |
| OCC | 全客室のうち販売できた割合 | 稼働を上げるほど変動費(清掃・OTA手数料等)も増えるため、単純な稼働向上だけでは利益率は改善しにくい |
| RevPAR | ADR × OCC(1室が1日に生む平均収益) | ADR主導で上がるRevPARは利益率改善に直結するが、稼働主導では効果が薄い場合がある |
RevPARが高い施設が必ずしも高収益とは限りません。RevPARが高くても、OTA手数料・人件費・原価が積み上がれば利益率は低下します。RevPARの基礎はRevPARとは?で、コスト込みの利益体質はGOPとは?で詳しく解説しています。
「黒字化に必要な稼働率」という視点
利益率を考えるうえでもう一つ重要なのが、損益分岐OCC(黒字化に必要な稼働率)です。月次の固定費を、ADR・客室数・変動費率から逆算すると、「稼働何%を超えれば黒字化するか」という具体的な閾値が見えてきます。
たとえば月次固定費500万円、ADR9,000円、客室数60室、変動費率30%の施設なら、損益分岐OCCは約43.5%です。この簡易モデルでは、年間平均で稼働43.5%を超えると黒字水準、下回ると赤字水準になります——この数字を知らずに「稼働率90%を目指す」運営をしている施設は少なくありません。この計算は本記事sec4のツールで自動化しており、変動費率は選択した業態に応じて自動設定されます。なお、この計算は客室売上のみをベースにした簡易モデルです。付帯売上・修繕・減価償却・季節変動などは考慮していないため、実際の損益分岐点とは異なる場合があります。
業界平均ベンチマークと自社比較
国内ホテル・旅館の利益率目安
営業利益率は業態・規模・立地・会計処理(減価償却の扱い等)によって大きく異なり、一律の「業界平均」を示すことは実務上困難です。公開統計でも稼働率・延べ宿泊者数などは把握できますが、営業利益率そのものを直接示す統計は多くありません。数字を一人歩きさせるより、業態ごとに利益率を左右しやすい構造を押さえるほうが実務的です。
| 業態 | 利益率を左右しやすい構造的要因 |
|---|---|
| ビジネスホテル | 客室収益中心で効率が高い一方、OTA依存・価格競争によるADR低下の影響を受けやすい |
| シティホテル | 人件費・賃料が重く、稼働が週末に集中しやすいため平日の底上げが課題になりやすい |
| 旅館(温泉・観光地) | 2食付きの食材費・調理スタッフのコストが重く、原価管理の精度が利益率を左右しやすい |
| リゾートホテル | 繁閑差が大きく、閑散期の固定費・設備維持費の重さが利益率を圧迫しやすい |
| 民宿・小規模宿 | オーナー家族の労働コストが不可視化されやすく、人件費の実態把握が鍵になる |
※上記は断定的な統計値ではなく、業態ごとの構造的な傾向を整理したものです。稼働率・宿泊者数など宿泊業全体の動向は観光庁 宿泊旅行統計調査でも公表されていますが、同調査は営業利益率を直接示すものではありません。本記事sec4のツールも、この5業態を基準に簡易診断します。
業界平均との比較よりも重視すべきは、自社の前年同期比・予算比・損益分岐点です。「他社と比べて高いか低いか」ではなく「自社が去年より、あるいは計画より良くなっているか」を継続的に追うことが、実務では最も確実な指標になります。次章でコスト構造を分解し、どこで利益が漏れているかを特定します。
コスト構造の解剖──どこに利益が漏れているか
ホテルのコスト4区分
利益率が低い施設では、決まって特定のコストに「漏れ」があります。現場支援の経験から、以下の4区分で構造を捉えることが有効です。
| コスト区分 | 影響度の傾向 | 利益を圧迫しやすいポイント |
|---|---|---|
| 人件費 | 大 | 繁閑差に関わらず固定的な人員配置になりやすく、閑散期に無駄なコストが発生しやすい |
| OTA手数料・販促費 | 大 | 基本手数料に加え、クーポン原資・ポイント負担・システム利用料が積み上がり、想定より重くなりやすい |
| 原材料費(食材) | 中〜大 | 2食付き旅館で特に重く、原価管理が甘いと直撃しやすい |
| 固定費(光熱・修繕等) | 中 | 設備老朽化による突発修繕で利益が吹き飛ぶケースがある |
※各区分の売上比は施設の規模・業態・会計処理によって差が大きいため、断定的な数値は示していません。自社の実額を月次で把握し、どの区分が重いかを特定することが優先です。
OTA実質コストが利益率に与えるインパクト
OTAのコスト負担は基本手数料だけではありません。クーポン原資・ポイントプログラム負担・システム利用料などを合算すると、表示されている基本手数料以上に実質コストが重くなるケースがあります。以下は理解のための試算例です。直販比率を10pt引き上げ、OTA経由の実質販売コストを仮に売上の20%と置いた場合、単純計算では年商2億円規模の施設で年間約400万円の販売コスト削減余地が生じます(2億円×10%×20%)。ただし実質コスト率は契約条件で変わり、実際の削減額も直販に移った売上に発生する決済手数料・予約システム利用料等によって変動します。OTA活用の詳細はOTA手数料を徹底比較で解説しています。
利益率が下がる3つの原因
原因①:OTA依存による「見えないコスト」の蓄積
基本手数料だけに目が向きがちですが、クーポン原資・ポイント付与・掲載広告費を合算すると、表示上の手数料より実質コストが重くなることがあります。「稼働率は高いのに利益が薄い」の多くはこの複合的な積み上がりが原因です。
原因②:繁閑差に対応していない固定コスト構造
人件費・光熱費・清掃費は繁忙期基準で設計されがちです。その結果、閑散期でも同水準のコストがかかり続け、年間利益の大半が閑散期の数ヶ月で失われます。
原因③:食材原価の「どんぶり勘定」
2食付きの旅館では、食材費が宿泊売上の25〜30%を占めることがあります。料理ジャンル別に管理していない施設は多く、廃棄ロス・仕入れロットの非効率が利益率に直撃します。
【ツール】ホテル経営&損益分岐診断
業態・客室数・ADR・現在の稼働率・月次固定費の5項目を入力すると、簡易利益体質ランク(S〜E)と黒字化に必要な稼働率(損益分岐OCC)を同時に判定します。まず自施設の「今の立ち位置」と「必要ライン」を数字で把握してください。
※このランクは、正式な業界基準や公式統計に基づくものではなく、当社独自の簡易判定基準です。ツールが算出する「簡易利益率」は、固定費・変動費を簡略化して利益体質を概算したものであり、決算書上の営業利益率や国際基準のGOP率とは計算方法が異なります。実際の数値と一致しない場合がありますので、あくまで目安としてご利用ください。また、業態ごとの変動費率(OTA手数料・清掃費・食材費等を含めた想定値)も当社独自の簡易想定値であり、実際の変動費率は施設の契約条件・業態・運営形態によって異なります。損益分岐OCCの数値は、この想定値をもとにした概算である点にご留意ください。
利益率が改善しない3つの失敗パターン
失敗①:稼働率を上げれば利益が出ると思い込む
よくある思い込み:「空室をなくせば収益は上がる」——しかし稼働率を上げるためにOTA割引を乱発すると、ADRが下落し手数料コストが増加。利益率はむしろ悪化します。
現場でよく見るのが、繁忙期に定員近くまで売れているのに利益が残らないケースです。原因の多くは、低価格OTA販売×手数料×稼働コスト増加のトリプル損にあります。
失敗②:人件費を「削れないコスト」と諦める
よくある思い込み:「スタッフを減らせば品質が落ちる」——しかし問題は人数ではなく、繁閑差を無視した固定シフト設計にあります。
週単位の稼働予測をもとにシフトを最適化するだけで、人件費の適正化につながるケースがあります。これは「削減」ではなく「適正化」です。
失敗③:RevPARは高いのに利益が出ない
よくある思い込み:「RevPARが業界平均を上回っているから大丈夫」——RevPARはあくまで客室売上効率の指標で、OTA手数料・人件費・食材コストを差し引いた「手残り」までは反映しません。
RevPARと利益率を連動させて管理するには、GOP(粗営業利益)まで視野に入れた収益管理の仕組みが必要です。
BPOという選択肢──外部化すべき業務・残すべき業務
内製で行き詰まる3つのポイント
「儲からない状態」から抜け出せない施設の多くは、経営者が現場対応に時間を取られ、経営判断に集中できていません。BPO(Business Process Outsourcing:業務委託)はこの構造を解くための手段であり、単なるコスト削減の道具ではありません。まず、業務を「外部化しやすいもの」と「自社に残すべきもの」で切り分けることが重要です。
| 領域 | BPOで外部化しやすい業務 | 自社に残すべき業務 |
|---|---|---|
| 清掃・リネン | 客室清掃・リネン交換・パブリックスペース清掃 | 清掃品質基準の策定・巡回チェック |
| レベニューマネジメント | 日次価格調整・OTA在庫コントロール・需要予測 | 価格ポリシー策定・戦略方針の意思決定 |
| 予約管理・電話対応 | 電話予約対応・チャット対応・OTA問合せ処理 | 顧客対応品質の設計・トラブル時の最終判断 |
| 経理・データ管理 | 日次売上集計・月次レポート作成・支払処理 | 経営判断・投資判断・銀行との交渉 |
BPOを検討すべき3つのサイン
次のいずれかに該当していれば、BPO活用の検討を始めるタイミングです。(以下の数値は当社の支援経験をもとにした目安であり、公式基準ではありません)
サイン①:経営者が現場対応に週20時間以上取られている
経営者の時間が現場に吸われ続けると、価格戦略・投資判断・組織改革といった「経営者にしかできない仕事」が停滞します。
サイン②:人件費比率が35%を超え、採用が追いつかない
最低賃金の継続的な上昇と慢性的な採用難の中で、清掃・レストランなど標準化しやすい業務からBPOへ切り替えることで、シフトの穴を作らずに人件費構造を軽量化できます。
サイン③:RevPAR・GOP等の指標を月次で追えていない
レベニューマネジメントとデータ集計はBPO化と相性が良い領域です。まずレポート作成の代行から始めるのが、経営者の負荷を下げつつ意思決定の質を上げる現実解です。
BPO活用で失敗しないための3原則
▲ BPO成功の3原則
🏢 株式会社エキップについて
グループの株式会社エキップは、ホテル・旅館に特化した人材支援会社です。宿泊現場の経験者が在籍しており、現場のリアルを知るからこそできる人材マッチングを強みとしています。人件費構造の見直しの一環として、派遣スタッフの活用や採用支援を検討される場合は、エキップの法人向けサービスもあわせてご覧ください。
ケーススタディ:利益率3%の宿と10%の宿
支援現場で見られる傾向をもとにしたモデルケースです。同じ年商2億円規模・客室30室の温泉旅館を例に、利益率3%(利益600万円)と利益率10%(利益2,000万円)のケースを比較し、差を生んでいる要因を整理します。
| 比較項目 | 利益率3%の宿 | 利益率10%の宿 |
|---|---|---|
| OTA依存度 | 75〜80%。クーポン常時参加で実質手数料22〜25% | 50%以下。公式サイト・電話直販が30〜40%を占める |
| ADR管理 | 年間ほぼ固定料金。繁忙期も値上げしない | 繁閑・曜日・需要に応じてADRを±15〜20%変動 |
| 人件費比率 | 売上比45〜50%。閑散期も繁忙期同水準のシフト | 売上比35〜38%。稼働予測に連動したシフト設計 |
| 食材原価管理 | 原価率を月次でも把握していない | 料理ジャンル別に原価率を管理。目標28%以内で運用 |
この比較で明らかなのは、売上規模の差ではなく、コスト管理の精度と料金設計の意識の差が利益率の差を生んでいるという点です。年商が同じでも、年間利益は1,400万円の開きになります。
※上記は複数施設の支援実績をもとにしたモデルケースであり、特定の一施設の実績を示すものではありません。
よくある質問(FAQ)
まとめ:利益率改善は「どこから手をつけるか」が9割
「稼働率は悪くないのに利益が残らない」——この違和感の正体は、コスト構造の中に隠れています。ホテル・旅館の利益率は、業態や施設規模によって大きな幅があります。業界平均との比較よりも、自社の前年同期比・予算比でどう推移しているかを継続的に追うことが、改善の出発点になります。利益率を下げる主因は「OTA依存コストの複合的蓄積」「繁閑対応できていない固定費構造」「食材原価のどんぶり勘定」の3つです。
改善の優先順位は、ADR引き上げ(コストがほぼ増えず限界利益に直結)→OTA手数料削減(直販比率の引き上げ)→人件費・食材費の適正化の順が効果的です。同じ年商2億円・30室でも、利益率3%と10%の施設では年間1,400万円の利益差があり、それを生むのは管理精度と料金設計の意識です。
まず本記事のホテル経営&損益分岐診断で、自施設の簡易利益体質ランクと黒字化に必要な稼働率を確認してください。内製での改善が難しい場合は、清掃・レベニューマネジメント・経理などの標準化しやすい業務からBPOを検討することも、経営者の時間を本来の意思決定に振り向ける有効な手段です。
リロホテルソリューションズの運営支援
株式会社リロホテルソリューションズでは、全国50施設以上の運営で培った知見をもとに、コスト構造の可視化から、直販比率の引き上げ、BPO活用の設計まで、利益率改善の実務を一貫して支援しています。「どこから手をつければいいかわからない」という方は、まず無料の宿の健康診断をお試しください。

【監修者情報】
株式会社リロホテルソリューションズ「90日で黒字化」を目標に、全国リゾート地・過疎地の宿泊施設を運営してきたプロ集団です。
あらゆる課題を抱える宿泊施設様のご支援を行い、売上の確保だけでなく、収益確保や運営効率まで一貫したご支援を行います。